Bank spółdzielczy musi dziś konkurować nie tylko budowaniem i utrwalaniem dobrych relacji z klientami, lecz także tempem cyfrowej transformacji, poziomem cyberbezpieczeństwa i zdolnością do automatyzacji procesów. Dla instytucji działającej regionalnie oznacza to konieczność łączenia dwóch pozornie odległych kompetencji: technologicznej sprawności oraz znajomości realnych potrzeb mieszkańców i przedsiębiorców.
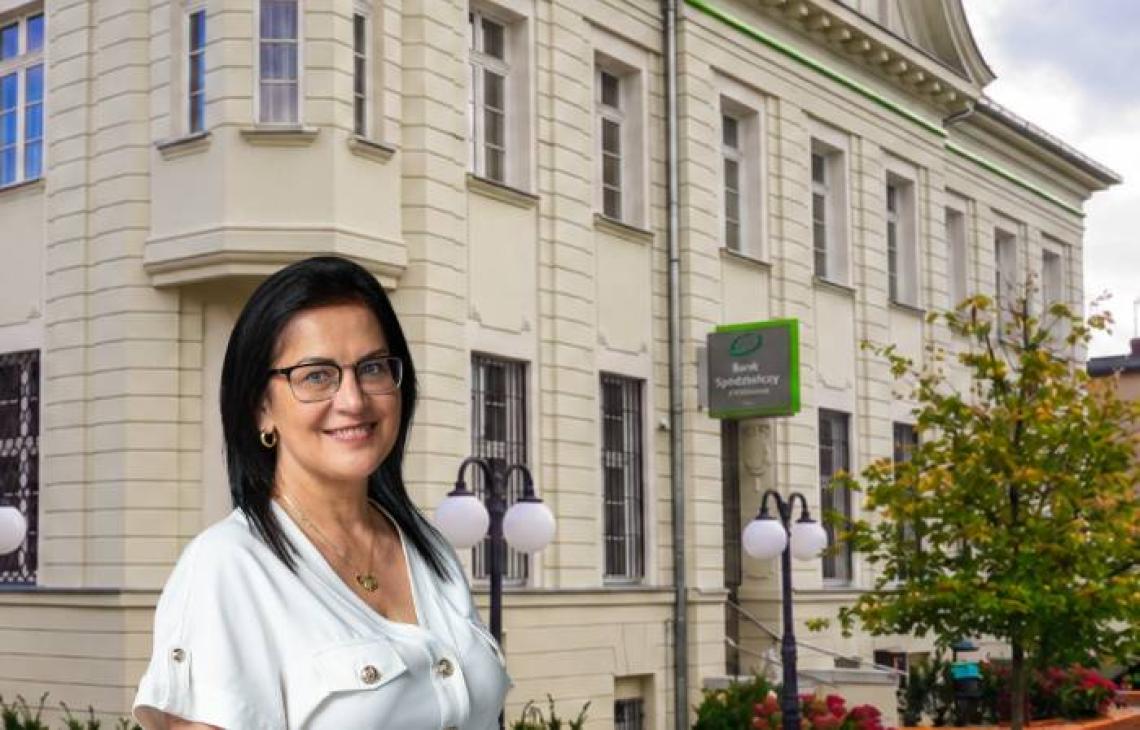
O tym, jak zmienia się model współczesnej bankowości spółdzielczej, rozmawiamy z Mariolą Walendowską, Prezes Zarządu Banku Spółdzielczego w Pleszewie (woj. wielkopolskie). Jak dziś należy definiować nowoczesność banku spółdzielczego?
Czy lokalny charakter instytucji pozostaje atutem, gdy coraz więcej usług finansowych przenosi się do kanałów cyfrowych?
Nowoczesny bank spółdzielczy nie może wybierać między tradycją a technologią. Musi umiejętnie je łączyć. Naszym punktem odniesienia pozostaje lokalność, rozumiana jako dobra znajomość rynku, jego specyfiki i potrzeb klientów, natomiast narzędzia, dzięki którym odpowiadamy na te potrzeby, stają się coraz bardziej zaawansowane.
W ostatnim czasie istotnym etapem tego procesu było przystąpienie do Systemu Usług SGB. Integracja z rozwiązaniami zrzeszeniowymi daje nam dostęp do infrastruktury technologicznej, nowych produktów i usług, a przede wszystkim pozwala szybciej reagować na zmieniające się oczekiwania klientów i wymagania regulacyjne. W praktyce oznacza to możliwość korzystania m.in. z nowoczesnej bankowości mobilnej i internetowej, płatności elektronicznych czy zaawansowanych mechanizmów bezpieczeństwa.
Równolegle rozwijamy rozwiązania przeznaczone dla różnych grup klientów - od młodzieży i innych osób fizycznych, po mikro-, małe i średnie przedsiębiorstwa samorządy oraz producentów branży rolnej. Uniwersalność jest dla nas ważna, ponieważ bank działający lokalnie powinien uczestniczyć w życiu gospodarczym całego regionu, a nie obsługiwać wyłącznie jeden segment rynku.
Cyfryzacja zwiększa dostępność usług, ale jednocześnie podnosi skalę zagrożeń. Jak zmienia to podejście banku do bezpieczeństwa?
Cyberbezpieczeństwo przestało być wyłącznie zagadnieniem technicznym, ale jest jednym z fundamentalnych elementów odpowiedzialnego zarządzania instytucją finansową. Dlatego rozwijamy je równolegle z kanałami elektronicznymi.
W ramach projektu Security Operations Center dla Zrzeszenia SGB wdrożone zostały rozwiązania umożliwiające całodobowe monitorowanie środowiska informatycznego, analizę zdarzeń, ochronę stacji roboczych i serwerów oraz szybkie reagowanie na potencjalne incydenty. Wykorzystywane są także narzędzia cyberwywiadu, skanowania podatności i testów bezpieczeństwa aplikacji. Takie podejście pozwala nie tylko reagować na zagrożenie, ale również identyfikować jego potencjalne źródła wcześniej.
Bezpieczna bankowość wymaga także edukacji klientów. Dlatego też w ubiegłym roku zaczęliśmy działania skierowane m.in. do seniorów, obejmujące szkolenia i warsztaty na temat bezpiecznego korzystania z usług cyfrowych. Kontynuujemy je również w tym roku. W ostatnim czasie odbyło się z naszej inicjatywy specjalistyczne szkolenie z zakresu cyber awareness, przygotowane we współpracy z firmą Securitum. Chcemy, aby klienci potrafili świadomie korzystać z technologii, rozpoznawali próby oszustw i właściwie reagowali na zagrożenia.
Technologia zmienia dziś wszystkim sposób kontaktu z klientem, ale czy także wpływa na sposób funkcjonowania samego banku?
Zmiana dotyczy obu tych obszarów. Rozwijamy autorską aplikację BSFlow, która pozwala stopniowo zastępować obieg dokumentów papierowych rozwiązaniami elektronicznymi i zwiększać przejrzystość procesów. Kolejne moduły mają wspierać m.in. elektroniczne repozytoria umów i uchwał, ewidencję wniosków kredytowych czy obieg faktur, który jest zintegrowany z Krajowym Systemem e-Faktur.
Udostępniliśmy również nową stroną internetową. Jej projekt wynika zarówno z konieczności dostosowania serwisu do wymogów dostępności cyfrowej WCAG 2.2, jak i potrzeby stworzenia platformy odpowiadającej przyszłym standardom komunikacji z klientem. Rozwiązanie ma łączyć funkcjonalność responsywnego portalu z cechami aplikacji mobilnej, zapewniając intuicyjną obsługę i wysoki poziom bezpieczeństwa.
Jeszcze w tym roku planujemy także wdrożenie Platformy SGB, która będzie integrować dane z różnych systemów i tworzyć wspólne środowisko pracy dla doradców bankowych.
W praktyce powinno to ułatwić obsługę klienta, otwieranie rachunków, sprzedaż produktów depozytowych i kredytowych, a także prowadzenie procesów związanych z zabezpieczeniami, restrukturyzacją czy windykacją.
Czy rozwój technologiczny może wzmocnić lokalny charakter banku?
Tak, ale pod warunkiem, że technologia pozostanie narzędziem, a nie celem samym w sobie. Dobre rozwiązanie cyfrowe powinno skracać czas obsługi, upraszczać procesy i zwiększać dostępność usług, ale nie musi oznaczać rezygnacji z bezpośredniego kontaktu. Właśnie dlatego rozwijamy jednocześnie kanały elektroniczne i tradycyjną dostępność banku. Jeszcze w tym roku uruchomimy nowy Punkt Obsługi Klienta w miejscowości Kościelna Wieś, co zwiększy dostępność usług finansowych dla mieszkańców rozwijających się obszarów tej gminy. Dla lokalnego banku obecność w konkretnych społecznościach nadal ma znaczenie, szczególnie wtedy, gdy dotyczy przedsiębiorców, rolników i klientów potrzebujących bardziej indywidualnego podejścia.
Jakie znaczenie ma dla banku współpraca z lokalnym biznesem i uczestnictwo w życiu gospodarczym regionu?
Bank spółdzielczy powinien być nie tylko dostawcą usług finansowych, ale również aktywnym uczestnikiem życia społecznego i gospodarczego. Wspieramy przedsiębiorczość, rozwiązania ułatwiające obrót bezgotówkowy oraz inwestycje, które wzmacniają potencjał regionu.
Szczególne znaczenie ma dla nas również rolnictwo, ponieważ w lokalnej gospodarce pozostaje ono ważnym obszarem aktywności naszych klientów.
Angażujemy się także w przedsięwzięcia dotyczące transformacji energetycznej. Współorganizowana przez nas konferencja „Zielona Perspektywa SGB” z udziałem przedstawicieli samorządów, administracji publicznej, sektora finansowego i przedsiębiorców poświęcona była finansowaniu odnawialnych źródeł energii, biogazowni oraz projektów związanych z zieloną transformacją. To ważne zagadnienie również z punktu widzenia banku, ponieważ decyzje inwestycyjne podejmowane dzisiaj będą kształtowały konkurencyjność lokalnych firm w kolejnych latach.
A w jaki sposób sam bank będzie rozwijał swoją ofertę w najbliższym czasie?
Kolejny etap naszej transformacji będzie opierał się na jeszcze większej integracji usług, automatyzacji procesów i rozwoju bankowości mobilnej. Rozbudowywane będą funkcjonalności SGB Mobile, BSFlow i innych narzędzi cyfrowych. Istotnym kierunkiem pozostanie także rozwój oferty dla przedsiębiorców, rolników oraz klientów indywidualnych. Nie chodzi jednak wyłącznie o dodawanie kolejnych funkcji. Równie ważne jest to, aby cały proces obsługi był spójny - od pierwszego kontaktu, przez analizę potrzeb, aż po realizację usługi i późniejszą opiekę nad klientem. Technologia powinna ten proces upraszczać.
Do tego dochodzi odpowiedzialność za lokalną społeczność. Prowadzimy działania edukacyjne, wspieramy inicjatywy gospodarcze i społeczne, a poprzez współpracę branżową chcemy również dzielić się wiedzą dotyczącą cyberbezpieczeństwa i nowych technologii. Współczesny bank spółdzielczy musi bowiem łączyć trzy perspektywy: stabilność finansową, sprawność technologiczną i odpowiedzialność za otoczenie, w którym funkcjonuje.
Rozmawiała Zuzanna Pawełczyk
***
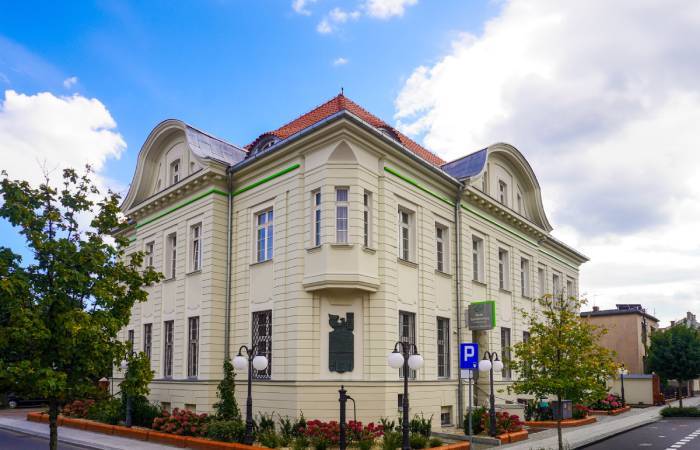
Bank Spółdzielczy w Pleszewie powstał 164 lata temu i jest jedną z najstarszych tego typu instytucji funkcjonujących na ziemiach polskich. Przez ponad półtora wieku nieprzerwanej działalności konsekwentnie rozwija się, adaptując do zmieniających się realiów gospodarczych i technologicznych. Rozbudowuje swoją ofertę, wprowadza nowoczesne technologie, a przede wszystkim umacnia pozycję jako zaufany partner mieszkańców 8 gmin - powiatu pleszewskiego i części powiatu kaliskiego.
Obecnie przechodzi okres intensywnej transformacji technologicznej. Największym wyzwaniem było wdrożenie nowego systemu bankowego, dzięki czemu możliwe stało się pełne otwarcie na nowoczesne produkty cyfrowe i znaczne rozszerzenie oferty. Nowoczesne rozwiązania, jak karta wielowalutowa, zaawansowana obsługa online, szybsze przelewy czy dostęp do dodatkowych produktów i funkcji, pozwalają klientom korzystać z usług z każdego miejsca na świecie, bez utraty jakości i bezpieczeństwa.
Pleszewski bank wyróżnia się przede wszystkim bliskością i zaangażowaniem w lokalną społeczność, a jego atutami są długa tradycja i historia, które budują zaufanie i stabilność oraz indywidualne podejście do klientów. Ogromne znaczenie ma lokalność i polski charakter banku.
W czasach globalizacji docenia się możliwość korzystania z usług instytucji, która rozumie specyfikę społeczno-gospodarczą regionu, wspiera lokalny rozwój i angażuje się w życie społeczności, będąc instytucją elastyczną w podejmowaniu strategicznych decyzji. Jest blisko swoich klientów i może błyskawicznie reagować na ich potrzeby, a połączenie tradycyjnych wartości z nowoczesnymi technologiami i standardami dają pełen komfort i poczucie bezpieczeństwa.
